
 yamashin
家や土地を売却するとき、
「家を売った後も固定資産税を払わないといけないの?」
「年の途中で売却したら、税金は日割りになる?」
「売主と買主、どちらが固定資産税を負担するの?」
このような疑問をお持ちの方もいらっしゃるのではないでしょうか。
不動産を売却した後に固定資産税の納税通知書が届き、「もう自分の家ではないのに、どうして税金を払うの?」と驚かれる方もいらっしゃいます。
実は、固定資産税を市役所へ納める人と、売主様・買主様の間で実際に税金相当額を負担する人は、必ずしも同じではありません。
不動産売買では、固定資産税や都市計画税を売主様と買主様の間で日割り精算することが一般的です。
今回は、亀岡市・南丹市で家や土地の売却をお考えの方に向けて、固定資産税の基本的な仕組みや、売却時の精算方法について分かりやすく解説します。


固定資産税は誰が払う?
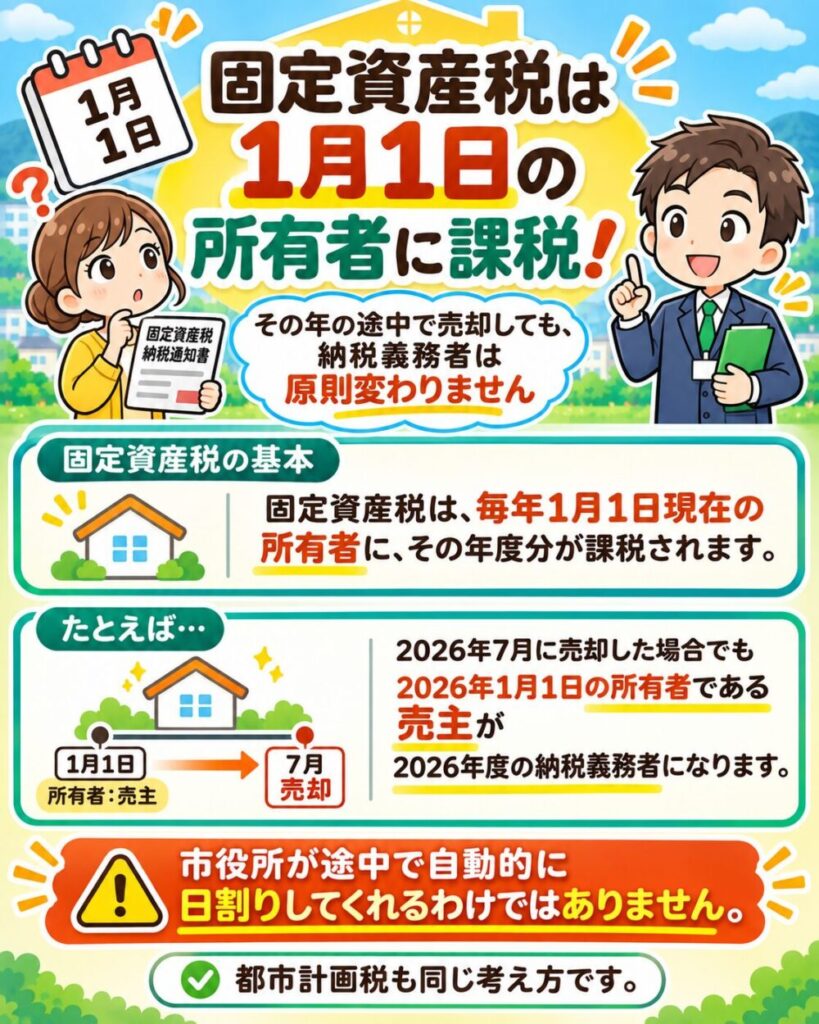
固定資産税は、毎年1月1日現在の所有者に対して、その年度分が課税される税金です。
例えば、2026年1月1日に家を所有していた方が、その年の7月に家を売却した場合を考えてみましょう。
7月に売却して所有者が買主様に変わったとしても、2026年度の固定資産税の納税義務者は、原則として1月1日時点の所有者である売主様です。
つまり、年の途中で不動産を売却しても、その年度の固定資産税の納税義務者が自動的に買主様へ変わるわけではありません。
これは亀岡市でも同様です。
売却後に納税通知書が届くこともある
亀岡市では、固定資産税・都市計画税の納税通知書が通常5月頃に送付されます。
例えば、2月や3月に家を売却した場合でも、その年の1月1日に所有していれば、売却後に納税通知書が届くことがあります。
すでに売却した不動産であっても、その年度の納税義務者であることに変わりはありません。
市役所が自動的に日割りしてくれる?
年の途中で家や土地を売却しても、市役所が固定資産税を自動的に日割り計算し、売主様と買主様にそれぞれ請求するわけではありません。
そのため、売却した月までの税金だけを納めればよいということにはなりません。
ただし、実際の不動産売買では、売主様と買主様の間で税金相当額を精算する取り決めが一般的です。
不動産売買では固定資産税を日割り精算することが一般的
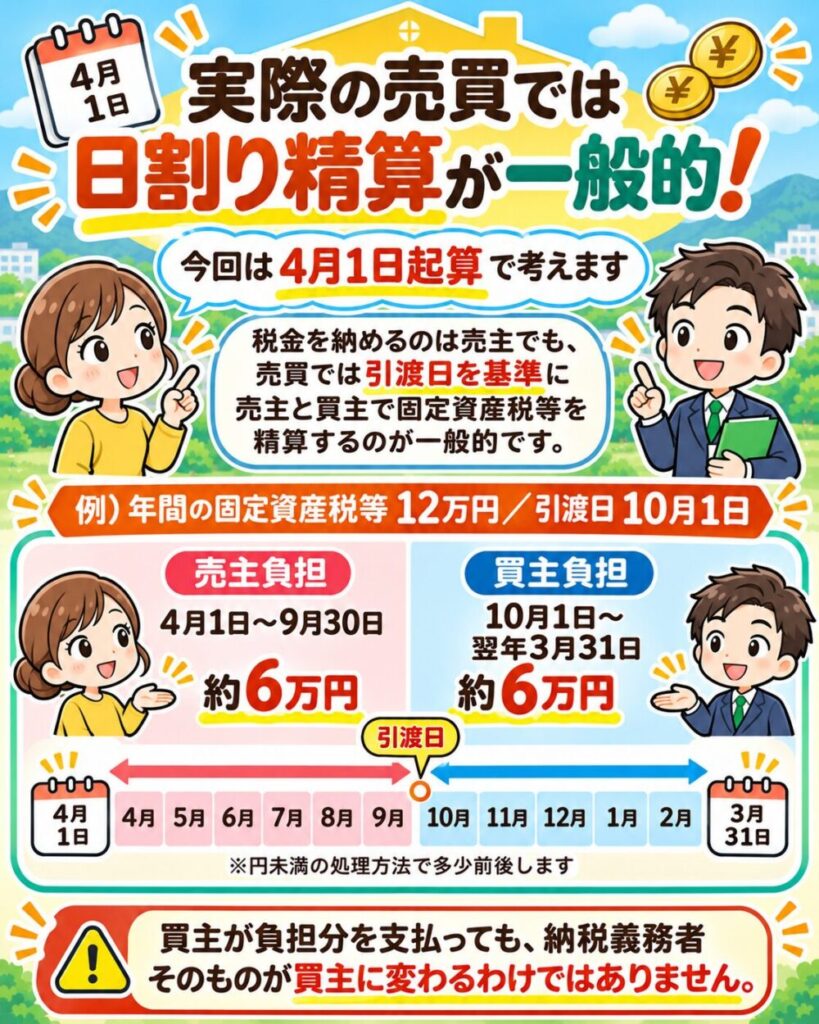
不動産を売却するときには、引渡日を基準に、売主様と買主様で固定資産税を日割り精算することが一般的です。
例えば、10月1日に家を引き渡す場合、引渡しの前日までを売主様、引渡日以降を買主様の負担として計算します。
ただし、この精算方法は法律で義務付けられているわけではありません。
あくまでも、売主様と買主様の間で取り決めるものです。
固定資産税の精算とは?
固定資産税の精算とは、納税義務者である売主様が年度分の税金を納めることを前提として、買主様が引渡日以降の期間に相当する金額を売主様へ支払うことです。
例えば、買主様が負担する金額が6万円であれば、通常は決済時に買主様から売主様へ6万円を支払うことになります。
この場合でも、市役所への納税義務者は売主様のままです。
買主様から精算金を受け取ることと、市役所への納税義務が移ることは別の問題です。
固定資産税の精算は4月1日起算で計算
固定資産税の日割り精算では、計算の基準となる日を「起算日」といいます。
不動産売買では、1月1日または4月1日を起算日とする方法がよく使われています。
関西では、4月1日を起算日とする方法が多く採用されています。
今回は、4月1日から翌年3月31日までを1年間として精算する場合を例に解説します。
なお、固定資産税自体がこの期間の所有日数に応じて課税されているわけではありません。これは売主様と買主様の間で、負担額を計算するための方法です。
具体例|年間12万円・10月1日に引き渡す場合
例えば、以下の条件で家を売却した場合を考えてみましょう。
- 年間の固定資産税・都市計画税:120,000円
- 引渡日:2026年10月1日
- 精算の起算日:2026年4月1日
- 精算対象期間:2026年4月1日~2027年3月31日
この場合、売主様と買主様の負担期間は次のようになります。
| 区分 | 負担期間 | 日数 | 負担額 |
|---|---|---|---|
| 売主様 | 4月1日~9月30日 | 183日 | 約60,164円 |
| 買主様 | 10月1日~翌年3月31日 | 182日 | 約59,836円 |
| 合計 | 1年間 | 365日 | 120,000円 |
※円未満の端数処理方法によって、実際の精算額は多少異なります。
このように、年間12万円の固定資産税等を、引渡日を境に売主様と買主様で分けて負担する計算になります。
買主様の負担分はいつ受け取る?
通常は、不動産の決済・引渡し時に精算します。
先ほどの例であれば、買主様から売主様へ、固定資産税等の精算金として約59,836円を支払っていただくことになります。
売主様は、買主様から精算金を受け取った後も、市役所へ納める税金については納税義務を負っています。
そのため、精算金を受け取ったからといって、市役所への納税を忘れないように注意しましょう。
都市計画税も精算するの?
固定資産税と併せて課税されることがあるのが「都市計画税」です。
都市計画税は、原則として市街化区域内の土地や家屋に課税される税金です。
亀岡市でも、市街化区域内の土地や家屋については、固定資産税と併せて都市計画税が課税されます。
不動産売買では、固定資産税と都市計画税を合わせた年税額をもとに、日割り精算することが一般的です。
そのため、精算額を計算する際には、納税通知書などで両方の税額を確認しておくことが大切です。
納税通知書がまだ届いていない場合は?
不動産売買の時期によっては、その年度の固定資産税の納税通知書がまだ届いていない場合があります。
例えば、4月に不動産を売却する場合などです。
亀岡市では通常5月頃に納税通知書が送付されるため、決済時点でその年度の税額が分からないことがあります。
このような場合は、売主様と買主様が相談し、精算方法を決める必要があります。
前年度の税額を参考に精算する
ひとつの方法として、前年度の固定資産税・都市計画税の金額をもとに計算する方法があります。
例えば、前年度の税額が12万円であれば、その金額を参考に日割り計算を行います。
ただし、前年度と当年度で税額が変わる可能性があるため、注意が必要です。
後日、税額が確定してから精算する
その年度の納税通知書が届いてから、確定した税額に基づいて精算する方法もあります。
また、決済時に前年度の税額で仮精算し、税額確定後に差額を再精算する方法も考えられます。
いずれの場合も、後から認識の違いが生じないよう、売買契約時に精算方法を明確にしておくことが大切です。
固定資産税の精算金は売却代金に含まれる?
ここで、もうひとつ注意しておきたいことがあります。
それは、買主様から受け取る固定資産税等の精算金の税務上の取り扱いです。
売主様が買主様から受け取る固定資産税・都市計画税の精算金は、譲渡所得の計算上、不動産の譲渡対価の一部として取り扱われます。
つまり、単に税金を立て替えてもらったお金として、売却代金とは完全に切り離して考えるわけではありません。
不動産を売却して譲渡所得の確定申告が必要になる場合は、固定資産税等の精算金についても確認しておくことが大切です。
実際の税金の計算や申告については、税理士や税務署などへご確認ください。
固定資産税の精算でトラブルを防ぐためには?
固定資産税の精算は、不動産売買の際によく行われる手続きですが、事前の確認が不十分だと、売主様と買主様の間で認識の違いが生じることがあります。
そのため、売買契約の際には、主に次の内容を確認しておくことをおすすめします。
① 固定資産税・都市計画税の年額
納税通知書などをもとに、年間の税額を確認します。
② 精算の起算日
4月1日起算で計算するのか、別の方法にするのかを確認します。
③ 引渡日
引渡日の前日までを売主様、当日以降を買主様の負担とするのかなど、負担期間を明確にします。
④ 精算するタイミング
決済時に精算するのか、税額が確定してから精算するのかを確認します。
⑤ 税額が変わった場合の対応
前年度の税額で精算する場合は、当年度の税額が確定した後に再精算するのかどうかも決めておくと安心です。
家を売却したら固定資産税は返ってくる?
年の途中で家を売却した場合、「売却した後の期間分の固定資産税は市役所から返金されるの?」と思われる方もいらっしゃるかもしれません。
しかし、通常の不動産売買によって年度途中で所有者が変わったことを理由に、市役所から固定資産税が日割りで還付されるわけではありません。
そのため、引渡日以降の期間に相当する金額については、売主様と買主様との間で精算する取り決めを行うことが一般的です。
亀岡市・南丹市の不動産売却は山信不動産へ
山信不動産では、亀岡市・南丹市を中心に、戸建て・土地・空き家・相続不動産などの無料査定・売却相談を承っております。
不動産の売却では、査定価格や売出価格だけでなく、
「固定資産税は誰が負担するのか」
「売却した年の税金はどうなるのか」
「引渡しの際にどのような精算が必要なのか」
「最終的にいくら手元に残るのか」
といった点も重要です。
当社では、不動産の査定価格だけでなく、売却までの流れや必要な費用、固定資産税等の精算方法などについても分かりやすくご説明いたします。
「まだ売ると決めていない」
「まずは現在の価格だけ知りたい」
「売却した場合の手取り額を確認したい」
このような段階でも、お気軽にご相談ください。
まとめ|固定資産税の納税義務と日割り精算は別のもの
家や土地を売却した年の固定資産税は、原則としてその年の1月1日現在の所有者に課税されます。
年の途中で売却しても、市役所への納税義務者が自動的に買主様へ変わるわけではありません。
一方で、実際の不動産売買では、売主様と買主様の間で固定資産税等を日割り精算することが一般的です。
今回ご紹介した4月1日起算の精算方法では、4月1日から翌年3月31日までの1年間を、引渡日を基準に分けて計算します。
ただし、精算方法は法律で統一されているわけではないため、売買契約時に双方で確認することが大切です。
固定資産税についても、売却前に確認しておくことで、安心して不動産取引を進めやすくなります。
亀岡市・南丹市で家や土地、空き家、相続不動産などの売却をお考えの方は、山信不動産へお気軽にご相談ください。
株式会社 山信不動産
〒621-0811 京都府亀岡市三宅町22番地7
TEL:0771-22-0494